 Notas Fiscais
Nota fiscal para clínica de estética: serviço ou produto?
Saiba quando emitir NFS-e ou NF-e na clínica de estética, qual CNAE usar e como calcular o ISS ao separar procedimento de produto cosmético.
 Esther Lago11 min de leitura

 Patrícia16 de novembro de 2026 · 16 min de leitura
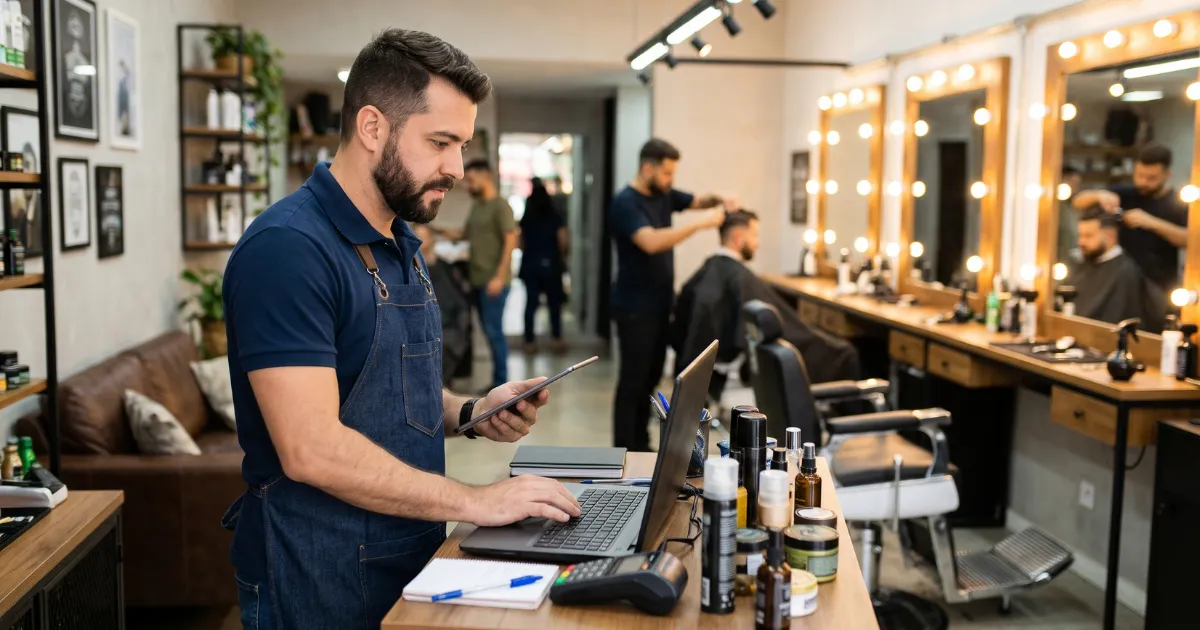
Salões de beleza e barbearias costumam reunir duas realidades fiscais no mesmo caixa: prestação de serviços e comercialização de produtos. Um corte de cabelo, uma escova ou uma coloração são serviços; já a venda avulsa de shampoo, condicionador ou finalizador é uma operação comercial.
Essa diferença interfere no documento fiscal e na tributação. A Lei Complementar nº 116/2003 inclui serviços de cuidados pessoais, estética e atividades congêneres na lista sujeita ao ISS, enquanto a venda de mercadoria segue as regras estaduais aplicáveis ao ICMS.
O ponto mais importante é distinguir produto efetivamente vendido ao cliente de material consumido na execução do próprio serviço. Nem todo frasco aberto durante o atendimento se transforma em uma venda separada.
Quando o cliente paga pelo corte, escova, barba, coloração ou tratamento, a operação principal é uma prestação de serviço. Em regra, o documento correspondente é a NFS-e e a tributação municipal deve observar a legislação do local competente e o regime tributário do prestador.
Se o mesmo estabelecimento mantém prateleira e vende um shampoo fechado para o cliente levar para casa, existe uma operação de circulação de mercadoria. Nesse caso, a empresa precisa observar a documentação fiscal própria da venda e as regras estaduais de ICMS, além do tratamento aplicável no Simples Nacional quando for optante.
A diferença parece elementar, mas produz efeitos em praticamente toda a rotina do salão: cadastro, estoque, documento fiscal, segregação de receitas no Simples e conciliação financeira. O erro clássico é olhar apenas para o recebimento no caixa. Um único pagamento do cliente pode remunerar operações de naturezas diferentes.
Há ainda uma peculiaridade relevante do setor: a Lei nº 13.352/2016 disciplinou a figura do salão-parceiro e do profissional-parceiro. Quando a parceria atende aos requisitos legais, o salão centraliza recebimentos e retém sua cota-parte; a parcela destinada ao profissional-parceiro não compõe a receita bruta do salão-parceiro, inclusive quando adotado sistema de emissão de nota fiscal unificada ao consumidor. Essa regra merece ser considerada antes de tratar todo valor recebido no caixa como receita própria do estabelecimento.
A tinta, o oxidante, o shampoo técnico e outros materiais consumidos durante o procedimento normalmente integram a execução do serviço contratado. O cliente não está adquirindo necessariamente cada insumo de forma autônoma; está pagando pelo resultado do atendimento.
Situação diferente ocorre quando o salão entrega um produto ao cliente como mercadoria individualizada, com preço próprio e finalidade de consumo posterior. A separação deve refletir a realidade econômica, e não apenas uma tentativa de reduzir ou deslocar a tributação.
A LC nº 116/2003 não autoriza concluir que todo material fisicamente empregado em um serviço se converte em mercadoria vendida ao consumidor. Em coloração, descoloração e tratamento, o preço costuma remunerar técnica, tempo, estrutura e insumos consumidos no procedimento. A substância aplicada é meio para execução do serviço.
O cenário muda quando existe autonomia comercial: produto individualizado, preço próprio, saída do estoque para entrega ao consumidor e possibilidade de aquisição independentemente do atendimento. É essa realidade econômica que deve orientar a segregação, e não o simples fato de haver um item físico envolvido.
Se o salão realiza vendas habituais de produtos e documenta tudo como serviço, pode criar divergência entre estoque, entradas de mercadorias, movimentação financeira e documentos fiscais. Isso aumenta o risco de questionamento pela fiscalização estadual.
Por isso, o cadastro do sistema deve separar itens de serviço de itens destinados à revenda. Essa distinção também melhora o controle de margem e estoque.
Em uma fiscalização, a inconsistência costuma aparecer pelo cruzamento de informações. Compras recorrentes de produtos destinados à revenda, estoque, meios de pagamento e faturamento exclusivamente documentado como serviço formam um conjunto que pode exigir explicação.
Para optantes do Simples, a segregação também repercute na apuração, porque receitas de comércio e de serviços podem seguir tratamentos distintos. A nota fiscal correta é, portanto, apenas uma parte de uma classificação que deve permanecer coerente até o PGDAS-D.
Uma resposta automática pode afirmar que todo produto utilizado no atendimento exige NF-e separada. Isso não é correto. Também pode tratar qualquer atividade estética como se tivesse o mesmo CNAE ou a mesma alíquota de ISS.
O enquadramento depende da atividade efetivamente exercida, do cadastro do contribuinte, da legislação municipal e, quando houver venda de mercadorias, das regras estaduais.
A classificação 9602-5/01 abrange atividades de cabeleireiros, manicure e pedicure. Ela é frequentemente utilizada por salões que executam corte, penteado e outros serviços relacionados ao cabelo.
O CNAE é relevante para o cadastro empresarial, mas não substitui o código do serviço exigido no documento fiscal municipal. Na NFS-e, o prestador também deve observar a classificação do serviço e as regras do município ou do padrão nacional aplicável.
A classificação oficial da CONCLA inclui no CNAE 9602-5/01 as atividades de lavagem, corte, penteado, tingimento e outros tratamentos do cabelo, além de manicure e pedicure. Os serviços de barbearia também aparecem na classe 96.02-5. Já atividades de estética e outros cuidados com a beleza são classificadas no 9602-5/02.
Isso mostra por que não se deve tratar “barbearia” como se tivesse necessariamente um CNAE autônomo 9602-5/02: esse código corresponde a estética e outros serviços de cuidados com a beleza. O cadastro deve ser conferido pela descrição oficial da atividade efetivamente exercida.
Barbearias e estabelecimentos que também prestam serviços estéticos precisam conferir quais atividades estão efetivamente registradas no CNPJ. O enquadramento deve acompanhar a operação real e as ocupações autorizadas para o regime escolhido.
Se o salão passou a oferecer procedimentos diferentes daqueles inicialmente cadastrados, é recomendável revisar CNAEs e licenças antes de apenas selecionar um código semelhante no emissor.
Cabeleireiro independente, manicure/pedicure, maquiador e esteticista estão entre ocupações admitidas no MEI, conforme a lista oficial do Portal do Empreendedor. O enquadramento depende de a atividade concreta corresponder à ocupação autorizada e do atendimento aos demais requisitos do regime.
O limite geral anual do MEI permanece em R$ 81 mil, proporcional no ano de abertura, além das demais condições previstas na legislação. A existência de atividade permitida não dispensa a conferência de exigências sanitárias e municipais.
O MEI trabalha com ocupações autorizadas, e não com uma liberdade geral para escolher qualquer CNAE. Cabeleireiro, manicure/pedicure, maquiador e outras ocupações do setor aparecem na lista oficial, cada qual com sua classificação. A conferência deve ser feita pela ocupação concreta.
No modelo salão-parceiro, a própria Lei nº 13.352/2016 admite que o profissional-parceiro possa ser qualificado como microempreendedor individual. Isso, contudo, não dispensa contrato de parceria escrito com os requisitos legais nem autoriza enquadrar no MEI atividade que não esteja permitida.
Antes da primeira emissão, confira o comprovante de inscrição do CNPJ e compare as atividades principal e secundárias com os serviços efetivamente oferecidos. Em caso de mudança de escopo, a alteração cadastral deve ocorrer antes de consolidar uma rotina fiscal baseada em código inadequado.
Também é importante revisar o cadastro no emissor de NFS-e, porque CNAE, código de serviço e item da lista de ISS são informações relacionadas, mas não necessariamente idênticas.
Essas atividades caracterizam prestação de serviço e, em regra, são documentadas por NFS-e. O valor do serviço deve corresponder ao preço cobrado pelo atendimento, observadas as regras do município e do regime tributário.
Para MEI prestador de serviços, a NFS-e de padrão nacional é obrigatória nas prestações para pessoa jurídica; para consumidor pessoa física, há dispensa nas hipóteses previstas, salvo solicitação do cliente.
Na lista anexa à LC nº 116/2003, os serviços de barbearia, cabeleireiros, manicuros, pedicuros e congêneres estão no campo de incidência do ISS. A NFS-e deve refletir a prestação efetiva e a legislação municipal aplicável.
Se houver parceria formal com profissional-parceiro, a rotina de faturamento precisa conversar com o contrato. O sistema deve permitir que o financeiro saiba quanto pertence ao salão e quanto é valor transitório destinado ao parceiro; caso contrário, o faturamento gerencial pode sugerir uma receita que juridicamente não pertence integralmente ao estabelecimento.
Quando o cliente compra o produto para levar, há venda de mercadoria. O salão deve utilizar o documento fiscal adequado à operação e manter o item cadastrado como produto para fins de estoque e tributação.
A escolha entre NF-e, NFC-e ou outro documento autorizado depende da legislação estadual, do tipo de operação e das regras aplicáveis ao estabelecimento.
Produtos destinados à revenda exigem tratamento de mercadoria desde a entrada. Isso significa cadastro fiscal, controle de estoque e documento de saída compatíveis. Tentar decidir a natureza apenas no caixa, quando o cliente já está pagando, é tarde demais.
Uma gestão integrada ajuda justamente aqui: o GestãoClick pode organizar estoque, vendas e financeiro, enquanto o ClickNotas pode concentrar a emissão fiscal compatível com a operação, observada a disponibilidade dos documentos e integrações para o contribuinte.
Materiais utilizados para realizar o procedimento não devem ser automaticamente tratados como uma venda separada. A análise deve considerar se houve efetiva comercialização individualizada da mercadoria ou simples consumo de insumo na prestação.
Essa distinção precisa ser consistente com contrato, tabela de preços, estoque e forma de cobrança. Criar uma venda fictícia apenas para separar parte do preço do serviço pode gerar mais risco, e não menos.
Do ponto de vista econômico, o custo do insumo deve ser considerado na formação do preço do serviço. O fato de não haver venda separada não significa que o salão deva ignorar o consumo do produto: ele afeta margem, estoque e necessidade de reposição.
Separar controle gerencial de tratamento tributário é uma boa prática. O sistema pode baixar ou acompanhar o consumo para fins internos sem transformar automaticamente cada mililitro de produto em uma operação comercial perante o cliente.
Se o estabelecimento vende um pacote que inclui atendimento e mercadoria efetivamente entregue ao cliente, é recomendável que o sistema identifique as parcelas correspondentes e gere os documentos exigidos para cada operação.
O preço deve ser defensável e refletir a realidade comercial. A separação artificial de valores sem correspondência econômica pode ser questionada.
Pacotes promocionais exigem atenção especial. Se o cliente paga um preço único por corte e leva um produto, o estabelecimento deve conseguir demonstrar como formou os valores atribuídos a cada operação. Rateios meramente simbólicos podem ser questionados se não guardarem relação com preços praticados.
Uma tabela de preços consistente e cadastros separados permitem que a promoção seja comercialmente simples sem tornar a escrituração confusa.
A Lei Complementar nº 116/2003 estabelece parâmetros nacionais, mas a alíquota concreta é definida pela legislação municipal dentro dos limites legais. Por isso, não é seguro afirmar que todo salão paga exatamente 2%, 3% ou 5%.
Além da alíquota nominal, o regime tributário altera a forma de recolhimento. Empresas do Simples Nacional normalmente apuram o tributo dentro do documento de arrecadação do regime, ressalvadas hipóteses específicas de retenção ou recolhimento.
A Constituição e a LC nº 116/2003 estabelecem limites e regras nacionais, mas a lei municipal define a alíquota do serviço. Para optantes do Simples, a forma de apuração segue a LC nº 123/2006 e a regulamentação do CGSN, o que impede transportar mecanicamente a alíquota da lei municipal para o DAS.
Em 2026 há ainda uma mudança operacional importante: ME e EPP do Simples prestadoras de serviços passam a utilizar a NFS-e nacional a partir de 1º de novembro, nos termos da Resolução CGSN nº 191/2026. A padronização do emissor não elimina a necessidade de manter o cadastro tributário correto.
No MEI, os tributos abrangidos pelo SIMEI são recolhidos em valor fixo mensal, conforme as regras do regime. Para ME e EPP no Simples, a apuração ocorre no PGDAS-D, com alíquota efetiva vinculada à receita e ao anexo aplicável.
Por isso, não se deve confundir a alíquota municipal do ISS com a carga total do Simples. O documento fiscal deve ser preenchido de acordo com as regras específicas do regime.
Para o MEI, o SIMEI trabalha com valores fixos mensais dos tributos abrangidos, observadas as regras do regime. Já a ME ou EPP calcula a alíquota efetiva a partir da receita bruta acumulada e do anexo aplicável. São mecanismos diferentes, embora ambos estejam sob o guarda-chuva do Simples Nacional.
Quando o estabelecimento também vende mercadorias, a segregação das receitas no PGDAS-D é essencial. O sistema de gestão deve ajudar a produzir números que permitam ao contador identificar quanto veio de serviço e quanto veio de comércio.
A retenção não ocorre simplesmente porque o cliente é uma empresa. Ela depende das hipóteses previstas na legislação nacional e municipal, do local de incidência e da responsabilidade atribuída ao tomador.
Antes de marcar ‘ISS retido’ no emissor, confirme se existe fundamento para a retenção. Uma configuração automática equivocada pode fazer o prestador receber menos e ainda permanecer responsável pelo tributo.
Nos serviços de beleza prestados ao consumidor final, retenção na fonte não costuma ser o centro da rotina, mas pode surgir em contratos corporativos, eventos ou atendimentos prestados a empresas. A responsabilidade depende da legislação e das hipóteses legais, não da simples condição de pessoa jurídica do cliente.
Configurar retenção como padrão para todo CNPJ é tão inadequado quanto nunca aplicá-la. O cadastro deve permitir decisão coerente com cada operação.
Se o cliente paga R$ 200 pelo corte e compra separadamente um shampoo por R$ 50 para levar, há duas naturezas de operação: serviço de R$ 200 e venda de mercadoria de R$ 50. O sistema deve preservar essa separação.
O serviço será documentado conforme as regras da NFS-e e do ISS. A mercadoria seguirá a documentação e tributação estadual aplicáveis. O tratamento exato do ICMS e do Simples depende do cadastro fiscal do produto e da empresa.
O primeiro cuidado é não cadastrar corte e shampoo como se fossem itens equivalentes. Serviços devem carregar as informações necessárias à NFS-e; mercadorias precisam possuir os dados fiscais exigidos para a operação de venda.
Uma base organizada reduz erros no caixa e facilita a conferência do contador.
Essa separação é onde o ClickNotas ajuda. O benefício de um emissor organizado está em reduzir o improviso: o usuário seleciona uma operação previamente parametrizada, em vez de reconstruir o raciocínio fiscal a cada atendimento.
Quando a emissão conversa com a gestão do negócio, o salão também consegue comparar faturamento de serviços, vendas de produtos e custos. Isso transforma a nota fiscal de obrigação burocrática em fonte de informação gerencial.
Na emissão de NFS-e, revise a descrição do atendimento, o código correspondente e as informações do cliente quando exigidas. A alíquota e eventual retenção devem seguir o regime e a legislação aplicável.
Para ME e EPP do Simples Nacional, a NFS-e de padrão nacional passa a ser obrigatória a partir de 1º de novembro de 2026, segundo a Resolução CGSN nº 191/2026.
A praticidade da emissão pelo sistema deve estar ligada ao controle interno. Quando existe venda de produto, a saída precisa refletir no estoque; quando existe apenas consumo interno, o tratamento gerencial é diferente.
Essa separação ajuda a empresa a enxergar o que realmente ganha com serviços e com revenda.
A conferência mensal deve comparar faturamento por serviço, vendas de mercadorias, documentos emitidos e movimentação financeira. Divergências recorrentes são sinal de que os cadastros ou o processo de emissão precisam ser revistos.
O sistema apoia a organização, mas a apuração tributária deve ser validada conforme o regime da empresa.
Uma conferência útil não olha apenas o total faturado. Ela deve separar receita própria do salão, valores de profissionais-parceiros quando houver parceria formal, vendas de mercadorias e serviços próprios. Só então o total financeiro pode ser reconciliado com documentos fiscais e apuração.
É nesse fechamento que GestãoClick e ClickNotas podem atuar de forma complementar: organização financeira e operacional de um lado, emissão fiscal do outro, diminuindo a quantidade de planilhas paralelas que normalmente geram divergências.
Sim, desde que a atividade exercida esteja entre as ocupações permitidas e os demais requisitos do MEI sejam atendidos. Cabeleireiro independente, por exemplo, consta da lista oficial. Nas prestações de serviço para pessoa jurídica, o MEI utiliza a NFS-e de padrão nacional. Para pessoa física, a emissão pode ser dispensada nas hipóteses previstas, salvo solicitação.
Não necessariamente. Se a tinta é consumida para executar a coloração contratada, ela normalmente integra o custo do serviço. Isso é diferente de vender um produto individualizado ao cliente. A realidade da operação deve orientar a documentação. Havendo venda efetiva de mercadoria, aplicam-se as regras fiscais próprias dessa venda.
Sim, quando existe efetiva venda de mercadoria. A prestação de barba ou corte e a comercialização de pomada, shampoo ou óleo para levar possuem naturezas distintas. O documento utilizado na venda dependerá das regras estaduais e do enquadramento do estabelecimento.
A micropigmentação deve ser analisada conforme o enquadramento da atividade e a legislação municipal aplicável. Não é recomendável escolher o mesmo código do corte de cabelo apenas porque os serviços são oferecidos no mesmo estabelecimento. Confira CNAE, código de serviço e exigências sanitárias antes de parametrizar a emissão.
Sim: o ClickNotas emite NFS-e, NF-e e NFC-e no mesmo sistema. O importante, do ponto de vista fiscal, é que o estabelecimento consiga separar serviços de vendas de mercadorias. Essa separação evita que todo o faturamento seja tratado como se tivesse uma única natureza tributária. #
Vice-Presidente da Comissão de Direito Tributário da OAB
Patrícia é advogada especializada em Direito Tributário (OAB/MG nº 189.799), com atuação direcionada à assessoria jurídica de micro e pequenas empresas, de diferentes segmentos econômicos. Seu trabalho é orientado à aplicação prática da legislação tributária, com foco em segurança jurídica, eficiência fiscal e aderência à realidade operacional do empreendedor. Com mais de 8 anos de experiência, Patrícia atua de forma estratégica no contencioso administrativo e judicial tributário, assessorando empresas na redução de riscos fiscais, na organização e gestão de passivos tributários e na recuperação de valores recolhidos indevidamente, sempre sob a ótica da menor onerosidade possível e da conformidade legal. É graduada em Direito e pós-graduada em Direito Tributário e Gestão Fiscal pela Pontifícia Universidade Católica de Minas Gerais (PUC Minas), formação que sustenta uma atuação técnica alinhada à tomada de decisões fiscais mais eficientes pelos pequenos negócios. Exerce, ainda, o cargo de Vice-Presidente da Comissão de Direito Tributário da OAB – Subseção Contagem, o que reforça sua atuação institucional e seu compromisso contínuo com o aprimoramento técnico e o debate qualificado do Direito Tributário. Na GestãoClick, ClickNotas e CertClick, produz conteúdos sobre legislação tributária, obrigações fiscais e Reforma Tributária, contribuindo para que microempresas e pequenas empresas compreendam o impacto das normas fiscais em suas rotinas e tomem decisões mais seguras e estratégicas. OAB/MG nº 189.799
Emita suas notas fiscais sem complicação
NF-e, NFS-e e NFC-e em um só lugar, com suporte de verdade.
Notas FiscaisSaiba quando emitir NFS-e ou NF-e na clínica de estética, qual CNAE usar e como calcular o ISS ao separar procedimento de produto cosmético.
Esther Lago11 min de leitura Notas Fiscais
Pet shop vende produto e presta serviço. Veja quando emitir NF-e ou NFS-e, qual CNAE usar, como calcular os impostos e emitir as duas notas na mesma venda.
Esther Lago12 min de leitura Notas Fiscais
Veterinário emite NFS-e para consulta e vacina e NF-e para ração e medicamento. Veja o CNAE, como calcular o ISS e como emitir cada nota.
 Rafael Pousas16 min de leitura