 Notas Fiscais
Nota fiscal para clínica de estética: serviço ou produto?
Saiba quando emitir NFS-e ou NF-e na clínica de estética, qual CNAE usar e como calcular o ISS ao separar procedimento de produto cosmético.
 Esther Lago11 min de leitura
 Esther Lago16 de novembro de 2026 · 12 min de leitura
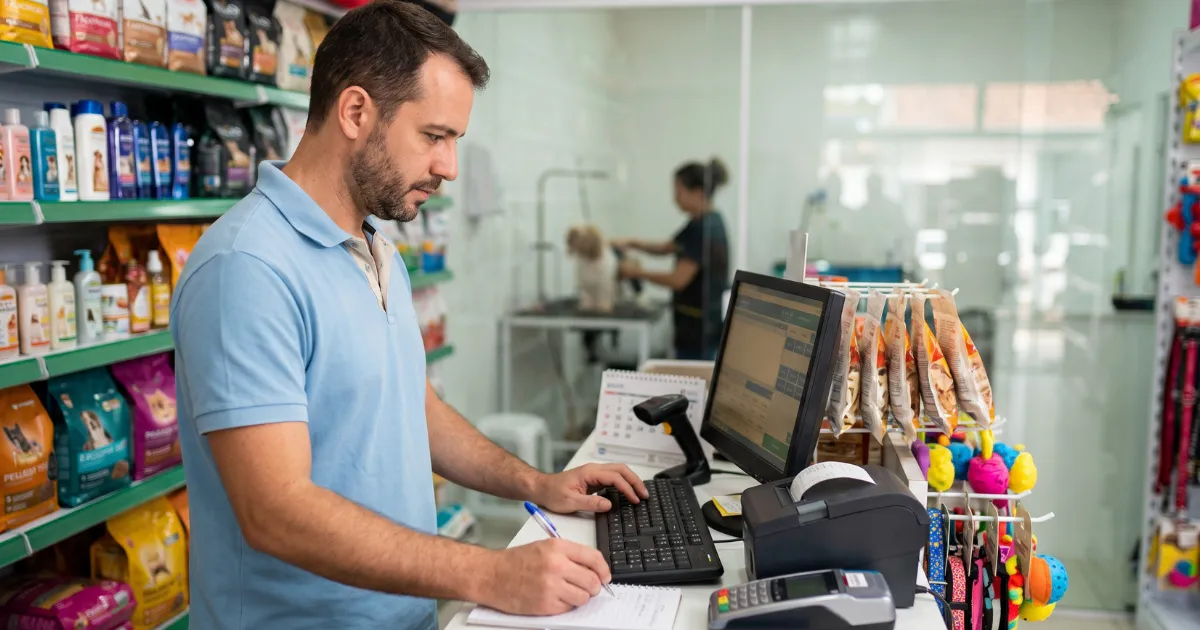
Poucos negócios de pequeno porte misturam tanto comércio e serviço dentro da mesma parede quanto o pet shop.
Na mesma manhã, o mesmo estabelecimento vende uma ração, aplica um banho e tosa, e talvez ainda venda o filhote que acabou de nascer na loja.
Cada uma dessas operações tem uma natureza fiscal diferente, e tratar tudo como se fosse a mesma coisa é exatamente onde muitos donos de pet shop podem ter problemas na hora de emitir nota fiscal.
Essa mistura de comércio e serviço sob o mesmo teto não é um detalhe raro do setor, é a própria estrutura de negócio de muitos pet shops.
E é justamente por isso que entender a diferença entre os documentos fiscais deixa de ser uma burocracia distante e passa a fazer parte da rotina de quem fecha o caixa no fim do dia.
Neste artigo, você vai entender por que a nota fiscal de pet shop exige atenção redobrada, quais CNAEs podem ser utilizados para cada tipo de atividade, quando emitir documento fiscal de mercadoria e quando emitir NFS-e, como funciona a tributação de cada operação e como organizar essa emissão sem transformar o fechamento do caixa em um quebra-cabeça todo dia.
A complexidade não está em nenhuma etapa isolada, e sim na combinação de atividades que, separadamente, seriam simples de tratar, mas que dentro do mesmo estabelecimento exigem decisões diferentes a cada venda.
Ração, coleira e brinquedo são mercadorias e, nas operações sujeitas à tributação estadual, devem ser documentados por documento fiscal de mercadoria, como NF-e ou NFC-e, conforme a operação e as regras do estado.
Banho e tosa, por outro lado, são serviços e, em regra, são documentados por NFS-e, sujeitos ao ISS conforme a legislação aplicável.
O pet shop que realiza os dois tipos de operação precisa identificar a natureza de cada item antes de definir o documento fiscal correspondente.
Uma vez que essa distinção fica clara, a lógica de emissão deixa de ser complicada: mercadoria e serviço são operações diferentes e devem ser documentados conforme as regras fiscais aplicáveis a cada uma.
No comércio varejista, o documento fiscal de mercadoria pode ser a NF-e ou a NFC-e, dependendo do destinatário, da operação e das regras da unidade federativa. Já os serviços sujeitos ao ISS são documentados por NFS-e, observadas, principalmente, as regras do município.
Pense em uma oficina mecânica que também vende peças, ou em uma clínica de estética que também comercializa cosméticos, a mesma lógica de separação entre produto e serviço se aplica a esses negócios.
Um erro possível acontece quando o dono do pet shop tenta emitir apenas um documento de mercadoria para cobrir toda a venda, incluindo o valor de um serviço prestado junto. A parcela correspondente ao serviço não deve ser tratada simplesmente como venda de mercadoria, pois possui natureza tributária própria e, quando sujeita ao ISS, deve ser documentada de acordo com as regras municipais.
Além da questão tributária, essa mistura também pode distorcer os relatórios financeiros do próprio negócio, já que o faturamento de serviço acaba contabilizado como se fosse venda de produto.
Vale um cuidado ao buscar orientação sobre esse tema em ferramentas de inteligência artificial, pois respostas genéricas podem tratar o pet shop como um comércio comum, sem considerar a combinação de atividades exercidas pelo estabelecimento em questão.
A orientação de um contador que conheça a atividade e o município da empresa é especialmente importante quando o pet shop oferece serviços além de banho e tosa.
Antes de discutir qual documento emitir em cada operação, vale entender como as atividades do pet shop são classificadas no CNPJ.
O CNAE 4789-0/04, Comércio varejista de animais vivos e de artigos e alimentos para animais de estimação, abrange o comércio varejista de animais vivos, rações, acessórios, artigos para animais domésticos e outros produtos previstos na classificação.
A venda de medicamentos veterinários, porém, não está incluída nesse CNAE, sendo classificada no CNAE 4771-7/04.
O CNAE 9609-2/08, Higiene e embelezamento de animais domésticos, compreende atividades como banho, corte de pelo, tosa e outros serviços de higiene e embelezamento de animais domésticos.
O MEI pode exercer as ocupações de comerciante de artigos e alimentos para animais de estimação (pet shop), no CNAE 4789-0/04, e de banhista, tosador ou esteticista de animais domésticos, no CNAE 9609-2/08, conforme a ocupação cadastrada.
No caso do comércio, a ocupação permitida para MEI não inclui a venda de medicamentos veterinários.
Já atividades veterinárias, como consultas e procedimentos clínicos, não fazem parte do CNAE de higiene e embelezamento de animais e possuem classificação própria.
Se o estabelecimento exerce efetivamente atividades de comércio e de banho e tosa sob o mesmo CNPJ, as atividades correspondentes devem estar adequadamente registradas no cadastro da empresa, podendo uma delas ser principal e a outra secundária.
A definição da atividade principal não significa, por si só, que todo o faturamento será tributado pelo mesmo anexo do Simples Nacional.
Comércio e serviços podem estar sujeitos a regras diferentes de tributação dentro do regime, por isso a classificação correta de cada receita é importante para a apuração.
Com as atividades corretamente cadastradas, a rotina diária passa a girar em torno da identificação da natureza de cada operação.
A venda de ração, brinquedos e acessórios é uma operação de circulação de mercadoria e deve ser documentada pelo documento fiscal de mercadoria aplicável à operação, que pode ser NF-e ou NFC-e, conforme o caso e a legislação estadual.
No caso de medicamentos veterinários, é importante observar também o enquadramento próprio da atividade, pois eles não estão abrangidos pelo CNAE 4789-0/04.
Banho e tosa são serviços de higiene e embelezamento de animais e se enquadram no CNAE 9609-2/08.
Adestramento e hospedagem não devem ser automaticamente classificados nesse mesmo CNAE.
A própria CNAE separa essas atividades: serviços de alojamento para animais domésticos e determinados serviços de adestramento aparecem em classificações próprias.
Quando a atividade estiver sujeita ao ISS, a documentação deve observar as regras da NFS-e e da legislação municipal.
Quando o pacote de banho inclui um shampoo que efetivamente é vendido ao cliente e levado por ele, além do serviço prestado no estabelecimento, as operações devem ser tratadas separadamente: NFS-e para o serviço e documento fiscal de mercadoria para o produto.
Se o shampoo for apenas um insumo utilizado durante o banho e não houver venda do produto ao cliente, a situação é diferente e não há motivo, apenas por isso, para tratar o insumo como uma mercadoria vendida ao consumidor.
Essa distinção é importante para evitar que um produto utilizado na prestação seja automaticamente confundido com uma venda de mercadoria.
A venda de animal vivo para criação doméstica está abrangida pelo CNAE 4789-0/04, que inclui o comércio varejista de animais de estimação vivos.
Por se tratar de uma operação de circulação de mercadoria, a documentação fiscal deve seguir as regras aplicáveis às vendas de mercadorias.
Emitido o documento correto para cada tipo de operação, o passo seguinte é entender como cada tributo é tratado dentro dessa estrutura de comércio e serviço.
O ICMS incidente sobre a venda de mercadorias depende da operação, da mercadoria e da legislação aplicável, inclusive quanto à unidade federativa envolvida.
Para empresas optantes pelo Simples Nacional, a parcela correspondente ao ICMS é, em regra, recolhida dentro do DAS, conforme as regras do regime e a receita declarada.
Por isso, a correta classificação das receitas entre comércio e serviço é importante para que cada operação seja informada no regime tributário adequado.
O ISS é um tributo municipal e sua aplicação depende da natureza do serviço e das regras previstas na legislação, inclusive quanto ao local de incidência.
Para empresas optantes pelo Simples Nacional, o ISS pode integrar o recolhimento unificado pelo DAS, observadas as regras do regime. A forma de informação do imposto na NFS-e depende também do sistema e da legislação aplicável ao município.
Para o MEI, o DAS-SIMEI possui recolhimento mensal simplificado e contempla os tributos previstos para o regime, conforme a atividade exercida.
Para a microempresa optante pelo Simples Nacional, o PGDAS-D calcula o valor devido considerando a receita e a atividade correspondente, com as parcelas de tributos distribuídas conforme as regras do regime.
Por isso, não basta ter os dois CNAEs cadastrados: é necessário segregar corretamente as receitas de comércio e de serviço na apuração.
Se os R$ 80 correspondem ao serviço de banho e os R$ 30 correspondem à venda de um shampoo que o cliente leva para casa, são duas operações de naturezas diferentes.
Nesse caso, o serviço deve ser documentado por NFS-e e o shampoo pelo documento fiscal de mercadoria aplicável à venda. O fato de o cliente pagar os R$ 110 em uma única transação financeira não transforma as duas operações em uma só para fins fiscais.
Com a lógica de separação já clara, resta entender como organizar essa rotina dentro do sistema de emissão utilizado no dia a dia do pet shop.
Para a emissão de documentos fiscais de mercadorias, é necessário configurar corretamente os dados fiscais da operação, incluindo CFOP, NCM e, quando aplicável ao regime tributário, CSOSN, de acordo com o produto e a operação realizada.
Essa configuração deve ser feita com base na orientação fiscal aplicável ao estabelecimento. Depois de cadastrados corretamente os produtos, a emissão tende a ficar mais simples no dia a dia.
Para a NFS-e, é necessário informar corretamente o serviço prestado e utilizar o código de serviço aplicável conforme a legislação municipal.
O código de serviço e as regras de emissão podem variar conforme o município, por isso essa configuração deve ser conferida de acordo com a prefeitura competente.
O ClickNotas permite emitir NF-e e NFS-e no mesmo ambiente, além de outros documentos fiscais, como NFC-e, CT-e e MDF-e.
Isso permite centralizar a emissão de documentos de mercadorias e serviços em um único sistema.
Separar o faturamento de produtos e serviços facilita o controle financeiro e a organização das informações utilizadas na apuração tributária.
Essa separação é especialmente importante para empresas do Simples Nacional, que precisam informar corretamente as receitas conforme a natureza da atividade exercida.
Sim. A atividade de banhista, tosador e esteticista de animais domésticos, vinculada ao CNAE 9609-2/08, está entre as ocupações permitidas ao MEI. Quanto à emissão da NFS-e, o MEI é dispensado para consumidor pessoa física, salvo solicitação, mas a emissão é obrigatória nas operações com pessoa jurídica, conforme as regras do sistema nacional de NFS-e.
Quando uma mesma operação envolve uma venda de mercadoria e uma prestação de serviço, a forma de pagamento não elimina a necessidade de observar a documentação fiscal própria de cada operação. Assim, se houver efetivamente uma venda de produto e uma prestação de serviço, cada parcela deve ser documentada conforme sua natureza fiscal.
A venda de medicamento veterinário é uma operação de mercadoria, mas não deve ser enquadrada no CNAE 4789-0/04, que exclui expressamente o comércio varejista de medicamentos veterinários. A atividade possui classificação própria, CNAE 4771-7/04. O documento fiscal aplicável à venda deve seguir as regras estaduais e da operação realizada.
O adestramento é uma prestação de serviço e, quando sujeito ao ISS, deve ser documentado conforme as regras municipais aplicáveis. No entanto, não é correto afirmar que todo adestramento está abrangido pelo CNAE 9609-2/08. A CNAE faz distinção entre serviços de higiene e embelezamento, alojamento e determinadas modalidades de adestramento. A forma de incidência do ISS e o local de recolhimento devem ser analisados conforme a natureza do serviço e a legislação aplicável.
Sim. O ClickNotas oferece emissão de NF-e e NFS-e no mesmo ambiente, além de NFC-e, CT-e e MDF-e.
Advogada e Assessora jurídica
Esther Lago é advogada com atuação em Direito Tributário e Empresarial (OAB/MG 233.253), voltada à assessoria jurídica de microempresas, pequenas empresas e empreendedores digitais, com foco em segurança jurídica, eficiência fiscal e estruturação inteligente dos negócios. Com três anos de experiência, Esther atua diretamente no acompanhamento de rotinas fiscais, análise de riscos tributários, organização contratual e suporte jurídico estratégico para empresas em fase de crescimento. Sua atuação é marcada por uma leitura moderna da legislação, alinhada à realidade operacional de quem empreende no Brasil hoje. É graduada em Direito pela Universidade Salgado de Oliveira, formação que sustenta uma prática técnica aliada a uma visão prática e acessível do Direito. Como profissional da nova geração, Esther traz uma perspectiva aberta à inovação, à tecnologia e às transformações trazidas pela Reforma Tributária, ajudando seus clientes a se anteciparem aos impactos regulatórios e a tomarem decisões mais seguras. Seu trabalho parte da convicção de que o Direito não deve ser um obstáculo, mas um instrumento de crescimento, previsibilidade e proteção patrimonial para o empreendedor. Na GestãoClick, ClickNotas e CertClick, produz conteúdos sobre legislação tributária, obrigações fiscais e mudanças no sistema tributário, traduzindo normas complexas em orientações práticas para quem está na linha de frente dos negócios. OAB/MG 233.253
Emita suas notas fiscais sem complicação
NF-e, NFS-e e NFC-e em um só lugar, com suporte de verdade.
Notas FiscaisSaiba quando emitir NFS-e ou NF-e na clínica de estética, qual CNAE usar e como calcular o ISS ao separar procedimento de produto cosmético.
Esther Lago11 min de leitura Notas Fiscais
Saiba qual nota fiscal emitir no salão de beleza e na barbearia: NFS-e, CNAE correto e como tratar o produto usado no atendimento e a venda de shampoo.
 Patrícia16 min de leitura
 Notas Fiscais
Veterinário emite NFS-e para consulta e vacina e NF-e para ração e medicamento. Veja o CNAE, como calcular o ISS e como emitir cada nota.
 Rafael Pousas16 min de leitura