 NFS-e
Nota fiscal para arquiteto: tipo, ISS e materiais
Saiba qual nota fiscal o arquiteto deve emitir, como calcular o ISS, qual CNAE usar e quando materiais entram na NFS-e. Guia para escritórios de arquitetura.
 Patrícia14 min de leitura
 Patrícia16 de novembro de 2026 · 15 min de leitura
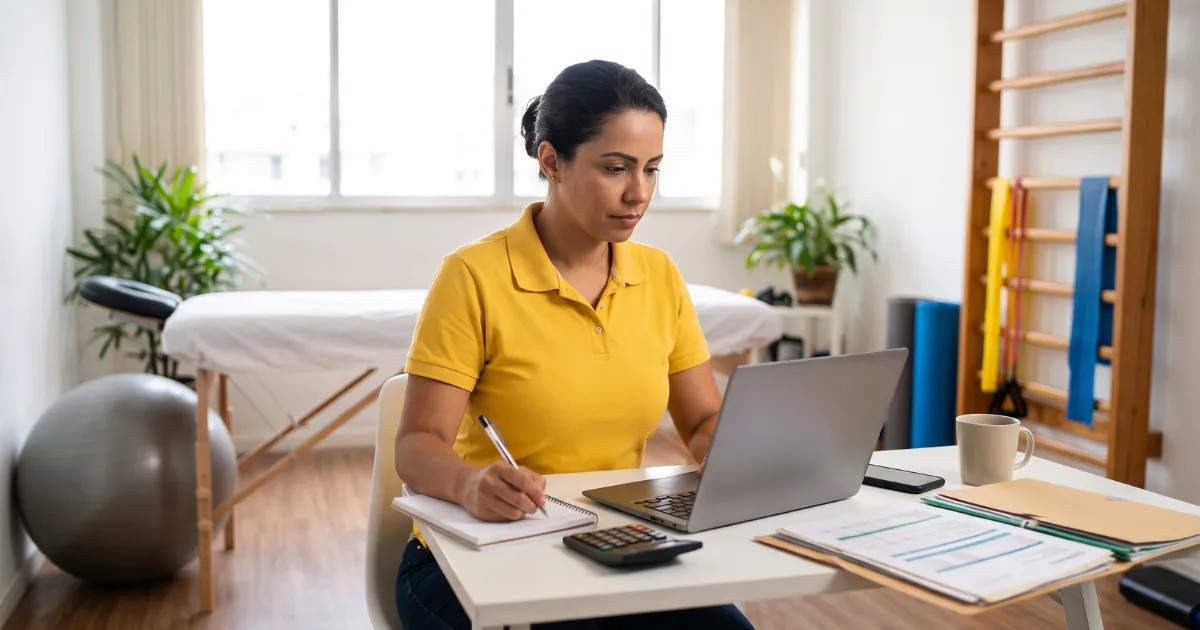
Fisioterapeutas podem atender em clínica própria, consultório compartilhado, domicílio, empresas e por meio de contratos com operadoras. Embora o serviço profissional seja o mesmo em sua essência, a forma de faturamento e as regras do ISS podem variar conforme o prestador, o tomador e o município competente.
A fisioterapia está entre os serviços sujeitos ao ISS e, quando prestada por pessoa jurídica, normalmente é documentada por NFS-e. O CNAE 8650-0/04 identifica as atividades de fisioterapia, mas o preenchimento da nota também deve observar o código de serviço e a legislação municipal.
Outro ponto importante é o MEI. A atividade profissional de fisioterapeuta não consta da lista oficial de ocupações permitidas ao Microempreendedor Individual. Portanto, clínica ou profissional que queira atuar por CNPJ deve avaliar forma empresarial e regime tributário compatíveis.
Quando o serviço é prestado por uma clínica ou empresa, a emissão de NFS-e integra a rotina fiscal do estabelecimento. Para profissional autônomo pessoa física, as obrigações dependem do cadastro e da legislação do município, que pode prever nota fiscal avulsa ou sistema próprio.
Por isso, não existe uma única resposta baseada apenas na profissão. É preciso saber se o fisioterapeuta atua como pessoa física ou jurídica e onde está cadastrado.
A LC nº 116/2003 inclui fisioterapia no item 4.08 da lista de serviços. Para a pessoa jurídica, a NFS-e é o documento típico da prestação, observadas as regras do município e, para optantes do Simples, a utilização do padrão nacional nos termos da regulamentação vigente.
O profissional pessoa física pode estar sujeito a cadastro municipal próprio, nota avulsa ou outros mecanismos locais. Misturar essas duas realidades leva a respostas erradas: a obrigação documental não nasce apenas do diploma profissional, mas da forma jurídica pela qual a receita é auferida.
Serviços prestados a empresas e operadoras normalmente exigem documentação fiscal para faturamento e pagamento. No atendimento particular, a obrigação também depende da forma de atuação e das regras aplicáveis ao prestador.
O recibo pode ter função comprobatória em determinadas relações, mas não deve ser utilizado como substituto automático da nota quando a legislação exige documento fiscal.
Em contratos com operadoras, a nota também precisa conversar com o processo de faturamento: guia, lote, glosa e pagamento podem ocorrer em momentos diferentes. A LC nº 214/2025, ao tratar da futura tributação dos serviços de saúde por IBS e CBS, inclusive prevê que valores glosados pela auditoria médica dos planos e não pagos não integrem a base dos novos tributos.
Embora essa regra pertença ao novo sistema, ela mostra a importância de manter documentação capaz de relacionar nota, atendimento, glosa e recebimento. Uma clínica que controla tudo apenas pelo extrato bancário perde essa rastreabilidade.
A ausência de emissão pode gerar autuação municipal, cobrança de ISS, multas e problemas de conciliação entre receita recebida e faturamento declarado. No Simples Nacional, omissões de receita também podem produzir consequências tributárias relevantes.
Não é correto afirmar que uma única nota não emitida provoca automaticamente exclusão do Simples. A consequência depende da infração, da regularização e das regras do regime.
A omissão de documento fiscal pode gerar lançamento de ISS e penalidades locais, mas o problema não termina aí. Receita recebida sem documentação coerente pode divergir do PGDAS-D, dos informes de operadoras e da movimentação financeira da clínica.
A resposta tecnicamente correta evita alarmismo: não existe exclusão automática do Simples por uma nota isolada não emitida. Há, contudo, risco fiscal real quando a omissão representa receita não declarada ou descumprimento reiterado de obrigações.
Respostas genéricas frequentemente dizem que fisioterapeuta pode ser MEI, que todo atendimento domiciliar transfere o ISS para o município do paciente ou que toda operadora deve reter o imposto. Essas afirmações precisam ser verificadas.
A tributação depende da legislação aplicável, e a lista oficial do MEI deve ser consultada antes de recomendar qualquer enquadramento.
O CNAE 8650-0/04 é a classificação utilizada para atividades de fisioterapia. Clínicas e empresas devem verificar se o código está corretamente incluído no CNPJ e compatível com o objeto social.
Na NFS-e, o CNAE não substitui o código do serviço. O emissor pode exigir item da lista nacional, código municipal ou classificação equivalente.
O CNAE identifica a atividade econômica da empresa, enquanto o item 4.08 da LC nº 116/2003 situa a fisioterapia na lista nacional do ISS. Na prática, o emissor municipal pode trabalhar ainda com código próprio. Esses três referenciais precisam ser compatíveis, mas não são a mesma coisa.
Esse esclarecimento evita um erro frequente: procurar o CNAE no campo em que a prefeitura exige código de serviço e concluir que o sistema está errado quando os números não coincidem.
Pilates clínico e RPG podem integrar um plano terapêutico de fisioterapia quando executados dentro do escopo profissional correspondente. O enquadramento fiscal deve acompanhar a atividade efetivamente prestada e a forma como ela está cadastrada.
Se o estabelecimento também oferece atividades de condicionamento físico ou outras modalidades fora da fisioterapia, pode ser necessário avaliar CNAEs adicionais.
Quando Pilates ou RPG são técnicas inseridas no tratamento fisioterapêutico, a receita pode permanecer vinculada à atividade profissional de fisioterapia. Se a empresa oferece, paralelamente, aulas ou condicionamento físico sem caráter terapêutico, o enquadramento pode mudar.
A distinção deve aparecer no cadastro e na comunicação comercial. A fiscalização tende a olhar para a atividade efetivamente oferecida, não apenas para o título escolhido na nota.
Não como fisioterapeuta. A profissão não consta entre as ocupações permitidas no Anexo XI da Resolução CGSN nº 140/2018. O fato de o faturamento ser baixo não autoriza o uso do MEI para uma atividade não prevista.
É possível, contudo, avaliar a constituição de microempresa e eventual opção pelo Simples Nacional, conforme os requisitos e a tributação aplicável.
Fisioterapia não integra a lista de ocupações permitidas ao MEI. A limitação não decorre do faturamento, mas do rol fechado do Anexo XI da Resolução CGSN nº 140/2018. Utilizar uma ocupação permitida para faturar atividade profissional distinta cria risco cadastral e tributário.
Uma clínica pequena pode ser ME ou EPP e optar pelo Simples Nacional se preencher os requisitos. O regime simplificado, portanto, continua disponível em outras formas, mas não pela figura do MEI para a atividade de fisioterapia.
Confira o cartão do CNPJ, a inscrição municipal e o cadastro no emissor. A descrição do serviço deve ser compatível com a atividade registrada e com o atendimento realizado.
Se a clínica ampliou o escopo para outras atividades de saúde, revise também os CNAEs secundários e as exigências sanitárias.
A fisioterapia está sujeita ao ISS, mas a alíquota concreta é definida pela legislação municipal dentro dos limites nacionais. Por isso, a orientação correta é consultar a regra do município competente e o regime tributário do prestador.
No Simples Nacional, o ISS integra a apuração do regime conforme as regras aplicáveis à atividade. O percentual efetivo não deve ser confundido com a alíquota nominal prevista na lei municipal.
No Simples Nacional, fisioterapia é tributada pelo Anexo III, sem aplicação do fator R (LC 123/2006, art. 18, §5º-B, XVI).
Por isso, o enquadramento no Anexo III deve ser confirmado com a contabilidade, observadas a LC 123/2006 e a regulamentação do CGSN.
Empresas e operadoras não retêm ISS automaticamente em toda contratação de fisioterapeuta. A retenção depende das regras de responsabilidade tributária, do serviço e da legislação municipal pertinente.
Antes de emitir a nota com retenção, confirme se o tomador realmente é responsável. Marcar retenção sem fundamento pode criar diferença entre o valor faturado, o valor recebido e a apuração.
Operadoras de saúde e empresas possuem rotinas próprias de pagamento, mas isso não cria, por si só, obrigação de reter ISS. A responsabilidade tributária precisa estar prevista na legislação aplicável e compatível com o local de incidência do serviço.
É recomendável que a clínica cadastre tomadores recorrentes com atenção, sem transformar uma retenção específica em padrão para todos. Erros repetidos de retenção costumam aparecer apenas quando a contabilidade tenta fechar o mês.
Uma clínica de fisioterapia constituída como ME ou EPP pode optar pelo Simples Nacional se preencher os requisitos legais. A tributação depende das regras aplicáveis aos serviços profissionais e da estrutura da empresa.
A análise do chamado fator R pode ser relevante para determinadas atividades de serviços, razão pela qual folha de salários e receita devem ser acompanhadas pela contabilidade.
A fisioterapia é tributada pelo Anexo III do Simples Nacional, e a alíquota efetiva varia conforme a receita bruta acumulada dos 12 meses anteriores.
Esse acompanhamento é um bom exemplo de integração entre gestão e fiscal: dados financeiros e de folha precisam chegar à contabilidade com consistência para que a apuração reflita a realidade.
A Lei Complementar nº 214/2025 prevê tratamento favorecido para determinados serviços de saúde, com redução das alíquotas de IBS e CBS nas hipóteses e condições legais. O enquadramento deve ser conferido na legislação e nos anexos aplicáveis.
Isso não significa que o ISS desapareça integralmente em 2027. A transição para o IBS é gradual, e empresas precisarão conviver com regras do sistema antigo e do novo durante o cronograma constitucional.
A LC nº 214/2025 reduziu em 60% as alíquotas de IBS e CBS incidentes sobre os serviços de saúde relacionados em seu Anexo III, conforme as classificações da NBS. O benefício não é uma redução de 60% do valor do imposto já calculado, mas das alíquotas aplicáveis às operações enquadradas.
Para fisioterapia, a análise deve conferir a classificação do serviço no Anexo III e a regulamentação aplicável. Ao mesmo tempo, 2027 ainda integra o período de transição: o novo tratamento não autoriza apagar imediatamente todas as referências ao ISS.
Para ME e EPP do Simples, a Receita Federal esclareceu em agosto de 2026 que as disposições relativas a IBS e CBS passam a produzir efeitos em 1º de janeiro de 2027, enquanto a obrigatoriedade da NFS-e nacional começa antes, em 1º de novembro de 2026.
A clínica deve emitir NFS-e conforme a legislação aplicável ao estabelecimento e ao serviço. A descrição pode identificar sessão de fisioterapia, avaliação ou procedimento correspondente, sem expor dados clínicos desnecessários do paciente.
Além da questão fiscal, profissionais de saúde devem ter cuidado com privacidade e evitar inserir diagnóstico ou informação sensível na nota quando isso não for necessário.
O fato de o atendimento ocorrer na residência do paciente não significa, por si só, que o ISS será devido no município do domicílio. A Lei Complementar nº 116/2003 possui regra geral e exceções específicas para definição do local do imposto.
Para fisioterapia, o prestador deve verificar a regra aplicável ao item de serviço e a legislação municipal, evitando escolher o município apenas com base no endereço em que a sessão ocorreu.
A fisioterapia não aparece entre as exceções do art. 3º da LC nº 116/2003 apenas por ser realizada na residência do paciente. Em regra, portanto, deve-se partir do local do estabelecimento prestador, salvo circunstância legal específica que altere a conclusão.
Isso é relevante para profissionais que atendem em várias cidades. Emitir a nota como se cada domicílio fosse um estabelecimento do prestador pode gerar recolhimentos fragmentados sem base legal.
Contratos corporativos podem envolver ergonomia, atendimento preventivo ou outras atividades profissionais. A nota deve refletir o objeto contratado e o código de serviço correspondente.
A retenção de ISS não deve ser presumida. É preciso verificar se o tomador está obrigado a reter naquela situação.
Serviços corporativos devem ser classificados pela atividade efetivamente executada. Um programa terapêutico de fisioterapia não se transforma automaticamente em consultoria de ergonomia apenas porque o tomador é uma empresa; da mesma forma, uma consultoria técnica não deve ser descrita como sessão clínica se não foi isso que ocorreu.
Descrição adequada protege os dois lados: ajuda a clínica a sustentar sua tributação e permite ao tomador justificar o pagamento e eventuais retenções.
Pacotes exigem atenção ao momento da emissão e ao reconhecimento da receita. A forma de documentar pagamento antecipado ou sessões sucessivas depende da legislação aplicável e das condições do contrato.
Evite adotar uma regra única de “uma nota por sessão” ou “uma nota pelo pacote” sem conferir as exigências municipais e o momento em que o serviço é considerado prestado.
Pagamento e prestação não são conceitos idênticos. A clínica precisa verificar as regras do emissor e do município para definir o momento da documentação, especialmente quando há cancelamentos, faltas, créditos ou devoluções.
Do ponto de vista gerencial, também convém separar valor recebido antecipadamente de receita correspondente às sessões realizadas. Um sistema financeiro organizado reduz a tentação de usar a nota fiscal como único controle do pacote.
O cadastro deve refletir a atividade de fisioterapia e o regime da clínica. Revise CNAE, código de serviço, município de incidência e eventual retenção antes de iniciar emissões recorrentes.
Uma configuração correta reduz retrabalho e evita que cada recepcionista precise decidir questões tributárias no momento do atendimento.
O ClickNotas pode reduzir uma dor muito concreta da clínica: repetir dezenas de vezes o mesmo cadastro fiscal sem depender de preenchimento improvisado. Uma vez definido o enquadramento, padronizar a emissão diminui erros de código, descrição e dados do tomador.
Com a NFS-e nacional obrigatória para ME e EPP do Simples a partir de novembro de 2026, soluções de emissão e integração ganham ainda mais relevância.
Tomadores corporativos podem exigir dados específicos para pagamento, mas essas exigências administrativas não substituem as regras fiscais. Confira CNPJ, descrição do serviço e retenções antes da emissão.
Quando houver glosa ou cancelamento, o tratamento da nota deve seguir os procedimentos do emissor e da legislação aplicável.
Clientes recorrentes justificam cadastros bem mantidos. CNPJ, razão social, município, retenções e exigências administrativas podem ser conferidos previamente, evitando que a equipe descubra o problema depois do fechamento do lote.
Essa organização reduz glosas administrativas por erro formal e acelera o ciclo entre atendimento, faturamento e recebimento.
A emissão por ferramentas digitais pode facilitar a rotina de quem atende fora da clínica. Ainda assim, a nota deve ser emitida com os dados corretos e sem exposição desnecessária de informações de saúde.
Privacidade e fiscalidade precisam caminhar juntas.
Organizar notas por competência, tomador e tipo de serviço facilita a apuração e a conferência dos recebimentos. Isso é especialmente importante quando a clínica trabalha simultaneamente com particulares, empresas e operadoras.
O histórico de notas do sistema serve como apoio, mas não substitui a revisão contábil do regime e das obrigações acessórias.
Uma clínica deveria conseguir responder, sem reconstrução manual, quanto faturou com particulares, empresas e operadoras; quanto foi glosado; quanto recebeu; e quais notas foram canceladas ou substituídas. Esse nível de organização melhora tanto a gestão quanto a apuração fiscal.
GestãoClick e ClickNotas podem ser apresentados como parte dessa estrutura: gestão financeira e operacional de um lado, emissão fiscal organizada de outro, sempre respeitando a cobertura e as funcionalidades efetivamente contratadas.
A questão principal é anterior à emissão: fisioterapia não consta da lista oficial de ocupações permitidas ao MEI. Portanto, o profissional não deve se formalizar como MEI usando uma ocupação diferente apenas para faturar sessões de fisioterapia. Se atuar por pessoa jurídica, deve avaliar outra forma empresarial e regime tributário compatíveis.
Quando o pilates é utilizado como recurso terapêutico dentro da atuação fisioterapêutica, o CNAE de fisioterapia pode ser compatível com a atividade principal. A análise deve considerar a prática real e o cadastro da clínica. Se houver oferta autônoma de atividades físicas ou outros serviços, pode ser necessária classificação adicional.
Operadoras e empresas podem exigir documento fiscal como condição de faturamento quando contratam pessoa jurídica. O prestador deve seguir o contrato e as regras fiscais aplicáveis. A eventual retenção de ISS é questão distinta e precisa de fundamento legal específico.
A nota deve identificar o serviço e o tomador conforme as regras do emissor. O local do atendimento não deve ser usado automaticamente como local de incidência do ISS. Verifique a legislação do município competente e a regra da Lei Complementar nº 116/2003 aplicável à fisioterapia.
A cobertura depende das integrações disponíveis e do padrão de emissão aplicável. A NFS-e nacional vem ampliando a padronização e, para ME e EPP do Simples, o Emissor Nacional torna-se obrigatório a partir de 1º de novembro de 2026. Antes de migrar a rotina da clínica, confirme a integração efetivamente oferecida para o cadastro e o município.
Vice-Presidente da Comissão de Direito Tributário da OAB
Patrícia é advogada especializada em Direito Tributário (OAB/MG nº 189.799), com atuação direcionada à assessoria jurídica de micro e pequenas empresas, de diferentes segmentos econômicos. Seu trabalho é orientado à aplicação prática da legislação tributária, com foco em segurança jurídica, eficiência fiscal e aderência à realidade operacional do empreendedor. Com mais de 8 anos de experiência, Patrícia atua de forma estratégica no contencioso administrativo e judicial tributário, assessorando empresas na redução de riscos fiscais, na organização e gestão de passivos tributários e na recuperação de valores recolhidos indevidamente, sempre sob a ótica da menor onerosidade possível e da conformidade legal. É graduada em Direito e pós-graduada em Direito Tributário e Gestão Fiscal pela Pontifícia Universidade Católica de Minas Gerais (PUC Minas), formação que sustenta uma atuação técnica alinhada à tomada de decisões fiscais mais eficientes pelos pequenos negócios. Exerce, ainda, o cargo de Vice-Presidente da Comissão de Direito Tributário da OAB – Subseção Contagem, o que reforça sua atuação institucional e seu compromisso contínuo com o aprimoramento técnico e o debate qualificado do Direito Tributário. Na GestãoClick, ClickNotas e CertClick, produz conteúdos sobre legislação tributária, obrigações fiscais e Reforma Tributária, contribuindo para que microempresas e pequenas empresas compreendam o impacto das normas fiscais em suas rotinas e tomem decisões mais seguras e estratégicas. OAB/MG nº 189.799
Emita suas notas fiscais sem complicação
NF-e, NFS-e e NFC-e em um só lugar, com suporte de verdade.
NFS-eSaiba qual nota fiscal o arquiteto deve emitir, como calcular o ISS, qual CNAE usar e quando materiais entram na NFS-e. Guia para escritórios de arquitetura.
Patrícia14 min de leitura NFS-e
Saiba se corretor de imóveis precisa emitir nota fiscal, qual CNAE usar e como calcular o ISS sobre comissão de venda e locação de imóveis. Veja como.
 Esther Lago11 min de leitura
 NFS-e
Engenheiro autônomo emite NFS-e ou NF-e? Veja qual CNAE usar, como calcular o ISS e emitir a nota fiscal de engenharia sem erro e sem pagar ISS a mais.
 Rafael Pousas22 min de leitura